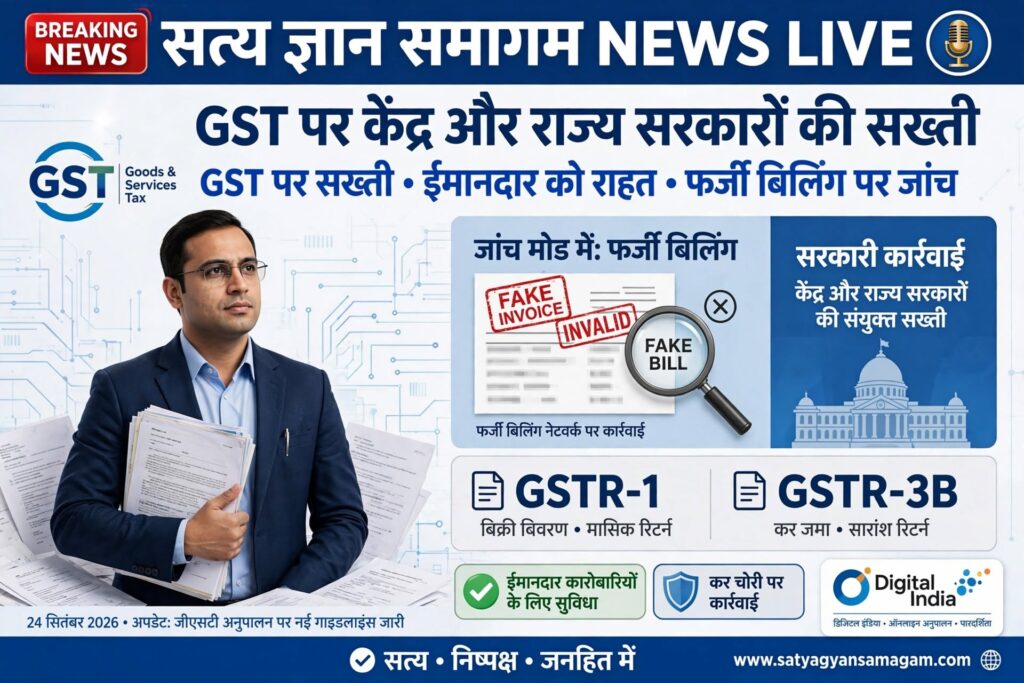
👉 ईमानदार कारोबारियों के लिए अनुपालन में सुविधा, फर्जी बिलिंग और टैक्स चोरी पर जांच का प्रावधान
🌍 दिल्ली/रायपुर, 24 सितंबर 2026। वस्तु एवं सेवा कर (GST) व्यवस्था के तहत केंद्र और राज्य सरकारों का जोर कर अनुपालन, समय पर रिटर्न दाखिल करने और कारोबार में पारदर्शिता बनाए रखने पर है। कारोबारियों से निर्धारित नियमों के अनुसार कर जमा करने, सही जानकारी के साथ रिटर्न दाखिल करने और खरीद-बिक्री का रिकॉर्ड सुरक्षित रखने की अपेक्षा की जाती है।

GST व्यवस्था में केंद्र और राज्य दोनों स्तरों पर कर प्रशासन की भूमिका है। संबंधित कानूनों और अधिकार क्षेत्र के अनुसार विभागीय अधिकारी पंजीकृत कारोबारियों के रिटर्न, कर भुगतान और उपलब्ध कारोबारी सूचनाओं की जांच कर सकते हैं।
ईमानदार कारोबारियों को राहत, नियमों का पालन जरूरी
GST के दायरे में आने वाले कारोबारियों को निर्धारित नियमों के अनुसार पंजीयन, रिटर्न दाखिल करने और कर भुगतान की प्रक्रिया पूरी करनी होती है। छोटे कारोबारियों के लिए लागू पात्र योजनाओं और प्रावधानों का लाभ भी नियमानुसार लिया जा सकता है।
करदाताओं के लिए जरूरी है कि वे अपनी बिक्री, खरीद, टैक्स इनवॉइस और इनपुट टैक्स क्रेडिट से संबंधित जानकारी सही तरीके से दर्ज करें। GST पोर्टल भी GSTR-2B के आंकड़ों का अपने लेखा-रिकॉर्ड से मिलान करने और पात्रता के अनुसार ही इनपुट टैक्स क्रेडिट लेने की सलाह देता है।
कर चोरी करने वालों के लिए जांच और कार्रवाई का रास्ता
फर्जी बिल बनाकर या इस्तेमाल कर, बिना वास्तविक माल अथवा सेवा की आपूर्ति के इनपुट टैक्स क्रेडिट लेने, बिक्री छिपाने, गलत विवरण देने अथवा कर देयता कम दिखाने जैसे मामलों में संबंधित GST कानून के तहत विभागीय जांच और कार्रवाई हो सकती है।
ऐसे मामलों में विभाग उपलब्ध दस्तावेजों, रिटर्न संबंधी जानकारी और अन्य कारोबारी रिकॉर्ड की जांच कर सकता है। जांच में अनियमितता पाए जाने पर संबंधित कानून के अनुसार कर, ब्याज, जुर्माना तथा अन्य निर्धारित कार्रवाई की प्रक्रिया अपनाई जा सकती है।
इसलिए कर चोरी में शामिल कारोबारियों के लिए यह जरूरी संदेश है कि वे अपने पुराने लेन-देन और रिकॉर्ड की भी समीक्षा करें तथा यदि कोई गलती या कर देयता सामने आती है तो कानून के अनुरूप उसका समाधान करें।
GSTR-1 और GSTR-3B में सही जानकारी देना जरूरी
GST पोर्टल के अनुसार GSTR-1 में वस्तुओं और सेवाओं की बाहरी आपूर्ति का विवरण दाखिल किया जाता है। वहीं GSTR-3B के माध्यम से संबंधित कर दायित्व और भुगतान की जानकारी दी जाती है।
ऐसे में बिक्री छिपाने या रिटर्न में गलत जानकारी देने से कर अनुपालन में विसंगति पैदा हो सकती है। कारोबारियों को सलाह है कि वे अपने बही-खाते, टैक्स इनवॉइस, बैंक भुगतान, ई-वे बिल, ई-इनवॉइस और GST रिटर्न का नियमित मिलान करें।
केंद्र और राज्य सरकार की जिम्मेदारी
GST परिषद की सिफारिशों के आधार पर GST व्यवस्था से जुड़े नीतिगत निर्णय लिए जाते हैं। इसके साथ ही केंद्र और राज्य के संबंधित कर प्रशासन अपने-अपने अधिकार क्षेत्र में कर अनुपालन और जांच से जुड़े कार्य करते हैं।
राज्य स्तर पर वाणिज्यिक कर विभाग और केंद्र स्तर पर संबंधित केंद्रीय कर प्रशासन द्वारा कानून के अनुसार कार्रवाई की जा सकती है। किसी भी कारोबारी के खिलाफ कार्रवाई दस्तावेजी तथ्यों, जांच और निर्धारित कानूनी प्रक्रिया के आधार पर ही की जानी चाहिए।
कर चोरी रोकना सरकार और कारोबारियों दोनों की जिम्मेदारी
कर चोरी से सरकारी राजस्व प्रभावित होता है। ऐसे में फर्जी बिलिंग, गलत ITC और वास्तविक कारोबार छिपाने जैसी गतिविधियों पर प्रभावी निगरानी महत्वपूर्ण है। दूसरी ओर, कारोबारियों को भी अपने रिकॉर्ड पारदर्शी रखने और समय पर कर संबंधी दायित्व पूरा करने की जिम्मेदारी निभानी होगी।
संदेश स्पष्ट है—ईमानदारी से कारोबार करने वालों को नियमों का पालन करते हुए आगे बढ़ने का अवसर मिले, जबकि जानबूझकर कर चोरी करने वालों के मामलों में कानून के अनुसार जांच और कार्रवाई सुनिश्चित की जाए।
केंद्र और राज्य सरकारों से अपेक्षा है कि GST अनुपालन को सरल बनाने के साथ-साथ फर्जी फर्म, फर्जी बिलिंग, गलत इनपुट टैक्स क्रेडिट और जानबूझकर कर चोरी के मामलों की प्रभावी जांच करें, ताकि ईमानदार कारोबारियों के हितों की रक्षा और सरकारी राजस्व की सुरक्षा दोनों सुनिश्चित हो सकें।